楽天メインの私が、あえてSBI証券の口座開設に動いた理由
 ライダー大家
現在の私の運用スタイル(楽天銀行・楽天証券の黄金コンビ)
現在、資産を楽天銀行と楽天証券に集中させています。メインバンクを三井住友銀行から楽天銀行にし資金を移動、他の証券会社の残高も0にし、iDecoもSBIベネフィットから楽天証券に移管中です。
スイープ機能が便利
楽天証券で取引をしていて、なんといっても便利なのがマネーブリッジのスイープ機能。入出金の手間が大幅軽減できますし、銀行口座にいくら残すかの設定もできますので、クレジットカードの支払いで残高不足になる心配もありません。
金利優遇
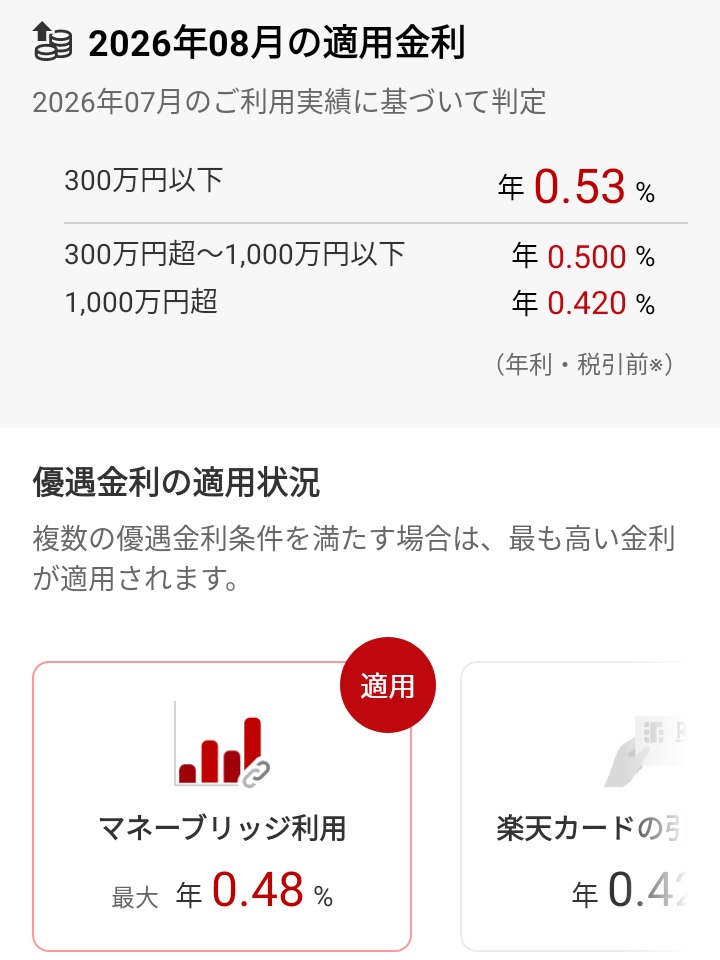
楽天市場でよく買い物をするので、ハッピープログラムは常時スーパーVIPを維持。マネーブリッジ連携を使うことで更に金利プラス、だいたい普通預金の金利が0.5%前後になり他行より良いです。
更に、楽天銀行株を持っていれば定期預金の金利が+年0.25%(税引前)。定期預金に300万円預けておけば常時スーパーVIPを維持できます。いざという時の待機資金として預けておくには良いと思います。
MMF「自動買付・自動解約」が秀逸
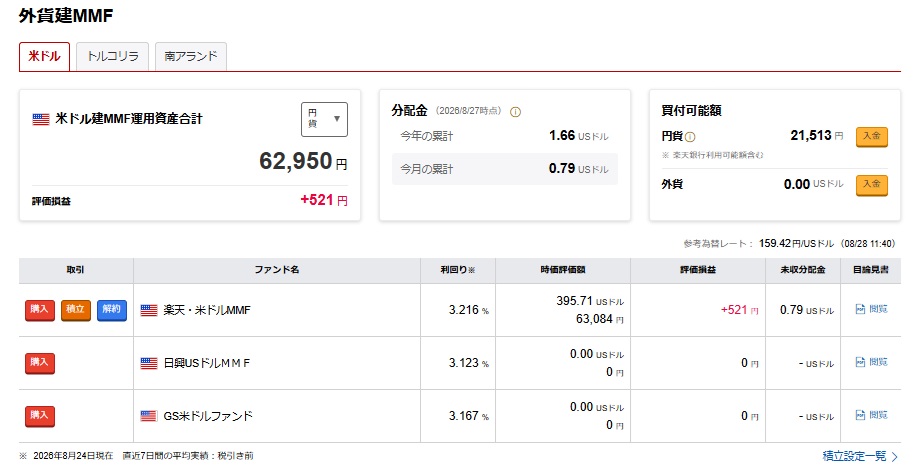
待機資金を1ドル未満からMMFへ自動回しできる唯一の主要ネット証券。8月28日現在MMF利回りは3.216%。米株取引をしている間の余剰資金で勝手にお金が増えていきます。
MMF始めて1か月にも満たないですが、それでも少し増えています。色々買付けて資金カツカツですけどね・・・。
使い勝手の良さ
証券口座は、他にも松井証券、GMOクリック証券の口座を持っています。以前は松井証券をメインで使っていました。見やすさという点ではかなり良かったです。GMOクリック証券は口座開設し資金を少し入れておいただけで結局使いませんでした。画面が私には分かりにくかった。。
結局、楽天銀行との連携やMMFの自動機能などの機能的面の使いやすさ、iSPEEDやiGrowといったアプリの使いやすさもあって、楽天証券がメインになりました。
きっかけは三井住友銀行(Olive)の資産シミュレーション機能
以前は住宅ローンや給与振り込み口座が三井住友銀行だったこともあり、三井住友銀行をメインバンクとして使っていました。ですが、会社勤めを辞め、住宅ローンも無くなり、クレカは楽天カードを使っている関係でamazonカードなども楽天銀行に紐づけることになり、なんだかんだで楽天銀行に資金を置いておく方が良くなってきました。
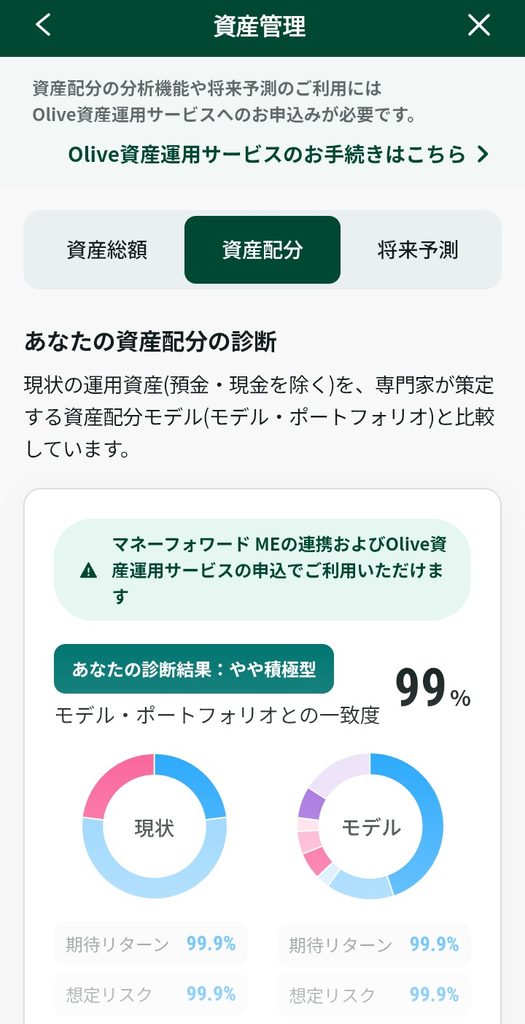
とはいえ、今でも三井住友銀行は諸々の引き落としや入金口座として使っています。そんなおり、マネーフォワードME連携での資産管理機能を使ってみました。実は資産管理機能は楽天銀行にもあって、普段はそちらを使っています。マネーフォワードME連携で残念な点は楽天銀行の定期預金が自動連係されないことです。手動で入力しないといけません。そのため、マネーフォワードME連携での資産管理機能を見る機会はあまりなかったのですが、「資産配分の診断」や「将来予測」といった機能があることに最近気が付きました。手動で定期預金を設定するのはちょっと面倒ですが、この機能使ってみたい!って思ったのです。Geminiに相談してもいいんですけど、返事が長くてくどかったり、内容が若干日和ってたりするので、客観的な判断を視覚的に簡潔に見ることができるならこれらの機能はとても良さそうです。
楽天メインのままでもSBI証券を持つメリット
「すでに楽天証券で新NISAも満額使っているし、これ以上証券口座を増やす意味なんてあるの?」と思う方も多いかもしれません。
しかし、今回の私のように「三井住友銀行(Olive)の高度な資産シミュレーション機能(マネーフォワードME連携)」を使いたい場合、SBI証券の口座開設は必須となります。
楽天メインのユーザーが、あえてSBI証券の口座を「残高ゼロ」の状態で持つメリットは、主に以下の3点です。
① 三井住友の強力な「資産配分分析・将来予測ツール」が完全無料で使える
三井住友銀行アプリの資産配分分析機能はとても優秀そうですが、利用するにはSBI証券の口座連携が必須条件となっています。つまり、SBI証券口座を作るだけで、本来なら有料級の「総資産のバランス分析」や「AIによる将来の資産予測シミュレーション」の画面をいつでも無料で眺められるようになります。
② 楽天の資産もすべて巻き込んで「一元管理」ができる(※楽天銀行でも同じく一元管理ができます)
SBI証券の口座をアプリに紐づけた後は、マネーフォワードMEの仕組みを使って、自分がメインで使っている「楽天銀行」や「楽天証券」の口座を自由に追加登録できます。(ただし、楽天銀行の定期預金だけは手動で金額を反映する必要があります。)
これにより、SBI証券の残高がゼロであっても、アプリの画面上には「楽天にある株や預金」が自動で集約され、すべての資産を統合したシミュレーションが可能になります。
③ 将来的な「リスク分散(2大ネット証券の二刀流)」の準備になる
新NISAの口座は1人に1つしか作れませんが、通常の証券口座(特定口座)であれば、いくつ持っていても維持費や年会費は一切かかりません(完全無料です)。
日本を代表する2大ネット証券(楽天とSBI)の両方に籍を置いておくことで、他の国の銘柄(サムスン電子やSKハイニクスなど)を買いたい場合や将来的にSBI側で魅力的な投資商品(特にIPO)が登場した際にも、すぐに動ける足がかりになります。
今後の予定
そういったわけで、ちょっと手違いがあって一度キャンセルしていますが、SBI証券口座を今後開設する予定です!
